涨价的多米诺
AI 算力抽走元器件之后,光储产业链正在被重新定价。调价函上写的是 IGBT 与铜铝,真正的推手却在几千公里外的数据中心里。
十一月一日,科华数据旗下科华数能宣布,光伏逆变器、储能变流器及储能系统等全系列产品价格整体上调 5% 至 15%。这是 9 月以来第六家宣布提价的逆变器企业,此前阳光电源、科士达、古瑞瓦特、汇川技术、华为数字能源已先后发出调价通知。5% 至 15% 摊到每瓦是几分钱的事;它要补的窟窿,是 2026 年三季度阳光电源单季毛利率一次下坠的 9.17 个百分点,以及同期单季归母净利同比少掉的 67.67%。
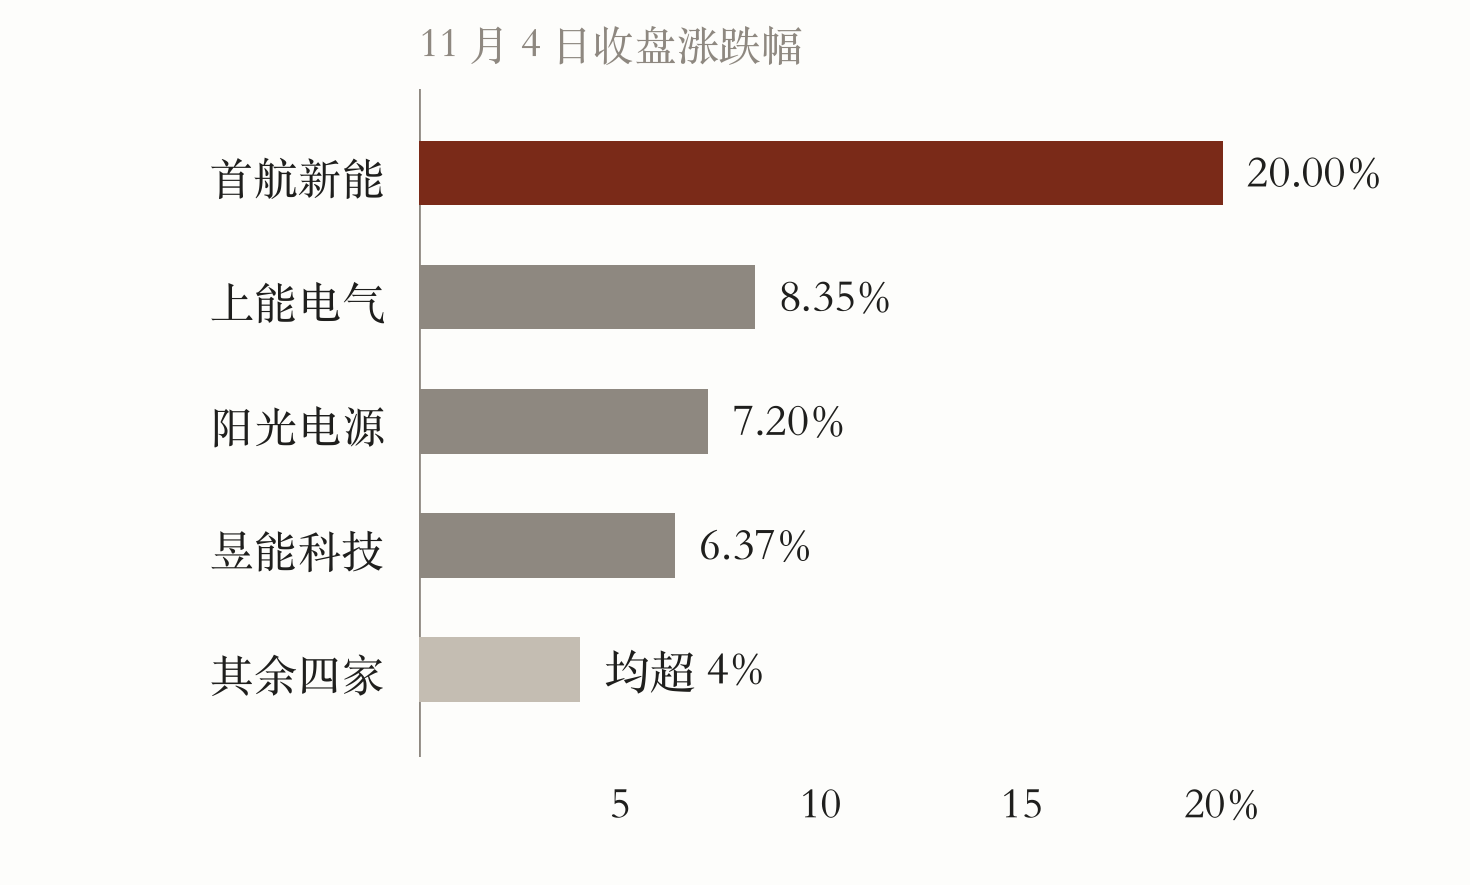
十天后(11 月 4 日),首航新能开盘后直线拉升,封上 20cm 涨停;上能电气涨 8.35%,阳光电源涨 7.2%,昱能科技涨 6.37%,德业股份、固德威、锦浪科技、禾迈股份涨幅均超过 4%。A 股逆变器板块连续三个交易日拉涨。
01六封调价函发完,板块才在最后一封之后跳涨
市场当天的兴奋来自两条消息。第一条是阳光电源在三季报业绩交流中给出的指引:明年全球储能市场增速 30% 以上,储能出货接近翻倍。第二条更实在——过去两年只会往下改的报价单,第一次被厂家主动往上抬。
这件事要放到时间轴上看:过去两年逆变器是价格战最惨烈的环节,行业习惯用“以价换量”换份额,而这一轮 5% 至 15% 的调价被业内视为两年来首次主动提价——华为数字能源覆盖户用、工商业与电站逆变器全线,科华数能一次性覆盖全系列产品。
来源:界面新闻(2026-11-05)、中国经济网(2026-11-06)|截至 2026-11-04 收盘
02真正的推手不在光伏厂,在算力开支
各家的调价通知里,理由高度一致:今年以来 IGBT 等功率器件价格,以及铜、铝等大宗物料价格同步走高。有业内专家1向媒体表示,逆变器、储能变流器、充电桩等产品价格上行,核心动因在于相关芯片成本抬升;而芯片成本抬升的起点,是人工智能产业需求扩张打破原有供需格局,带动相关芯片与电子元器件供给趋紧、价格持续走高。
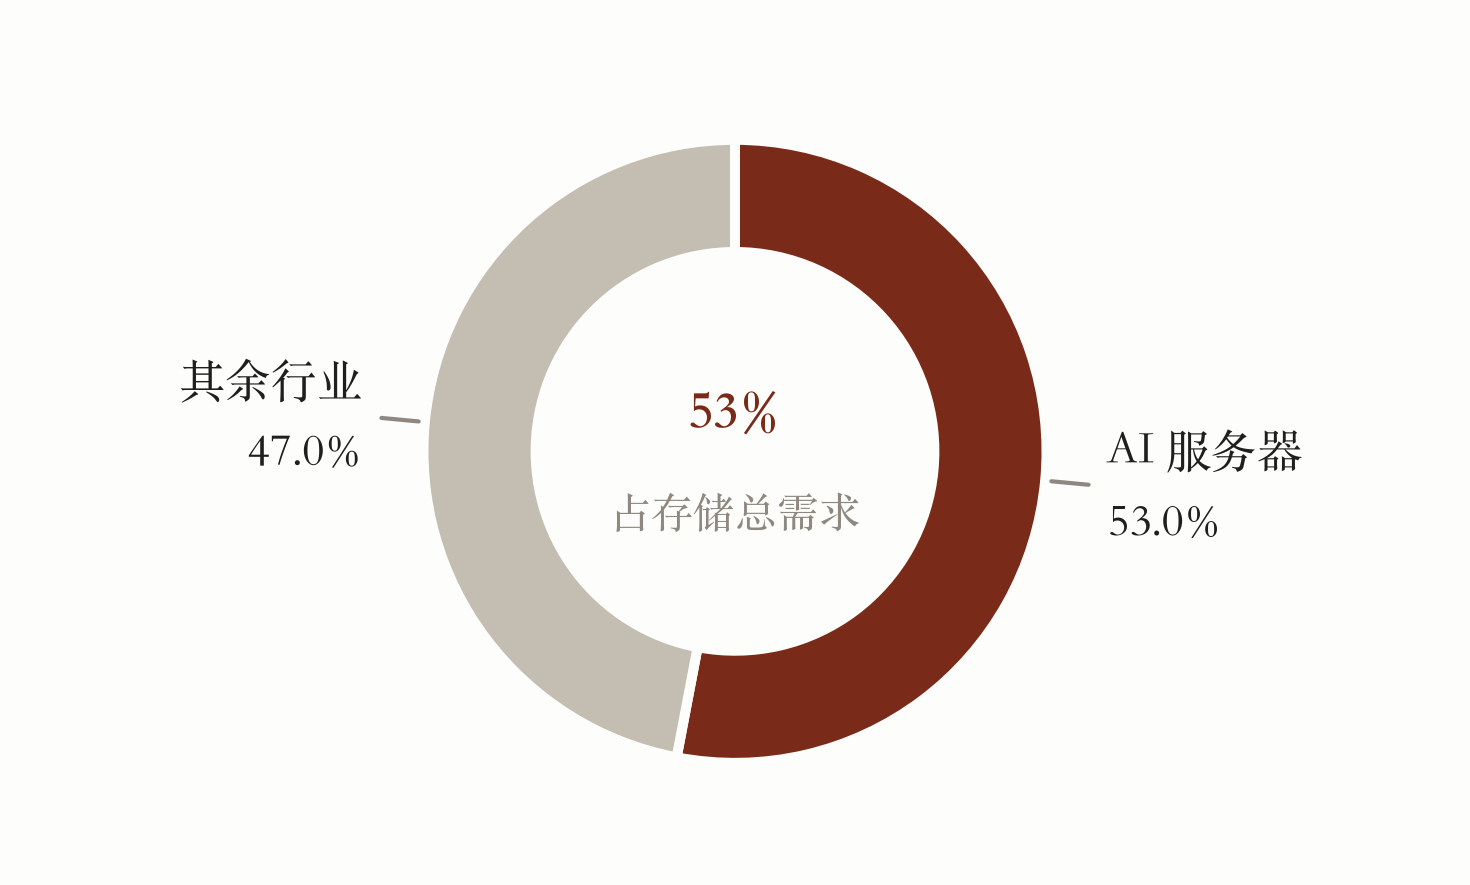
存储是最直观的样本。2026 年第一季度,全球 DRAM 合约价环比暴涨 93% 至 98%,部分车规级存储现货涨幅超过 180%。需求端的数字更夸张:单台 AI 服务器的 DRAM 搭载量是传统服务器的 8 至 10 倍,NAND 用量约为 3 倍;2026 年全球 AI 服务器出货量同比增长约 180%,AI 服务器占全球存储总需求的比例已达 53%。
把 53% 反过来读更清楚:留给手机、PC、工业控制与汽车的,是剩下不到一半的位元供给,而这些恰恰是最不能用高价抢货的领域。逆变器的控制板、储能系统的 BMS 与 EMS,用的正是这一半里的标准品。
但真正致命的不是需求爆发,而是供给的选择。三星、SK 海力士、美光三家合计控制全球近 95% 的 DRAM 产量,在利润驱动下集体把产能向高毛利的 HBM 与服务器级 DDR5 迁移——HBM 毛利率高达 60%,远高于消费级 DRAM 的 20% 至 40%;SK 海力士把 75% 的产能分配给 HBM,三星 HBM3E 订单占其 DRAM 总产能的 82%。
结果是一条近乎零弹性的供给曲线:2026 年全球 DRAM 晶圆产能净增仅约 1%,SK 海力士规划文件显示新增产能要到 2028 年才可能释放。TrendForce 预计,2026 年 HBM 与服务器 RDIMM 合计占全球 DRAM 位元供给的 51%;服务器 DRAM 合约价 2026 年全年累计涨幅预计约 270%;美光 2026 财年 DRAM 平均售价同比上涨约 180%、NAND 上涨约 200%。
对逆变器与储能系统而言,这条链条短得清楚:PCS 的物料清单里既有功率半导体,也有控制芯片与存储,再加上铜、铝、线缆与结构件。当 AI 把上游产能抽走,工业级的“余量”恰恰是最容易被挤掉的那一部分——这类设备是“多品种、小批量”的工业品,单台用到的存储容量并不大,但型号杂、认证周期长,换供应商要重做可靠性验证;原厂把产能集中到少数大客户的高毛利产品上时,它们既拿不到优先排产权,也缺少议价筹码。
这种挤压不表现为缺货,而表现为交期与配额的重新排序:同一片晶圆,先供货给能出高价的算力客户,工业级标准品排在后面。算力挤占的实质,是需求结构改变之后,供给顺序被重写。涨价不是被选择的结果,而是被剩下的结果。
来源:TrendForce(2026-08-03 引用,2026 年预测口径)|截至 2026 年 8 月
03报价总比成本慢半拍,慢的这半年就是亏损
把这条链条画出来,是三级放大:算力资本开支上行,推动 AI 服务器与 HBM 需求;存储与功率器件供给收紧,交期拉长、报价上行;逆变器与 PCS 的物料成本抬升,最终体现为整机与系统报价上调 5% 至 15%。
来源:新浪财经(2026-11-03)等机构报价汇总|截至 2026-11 月初
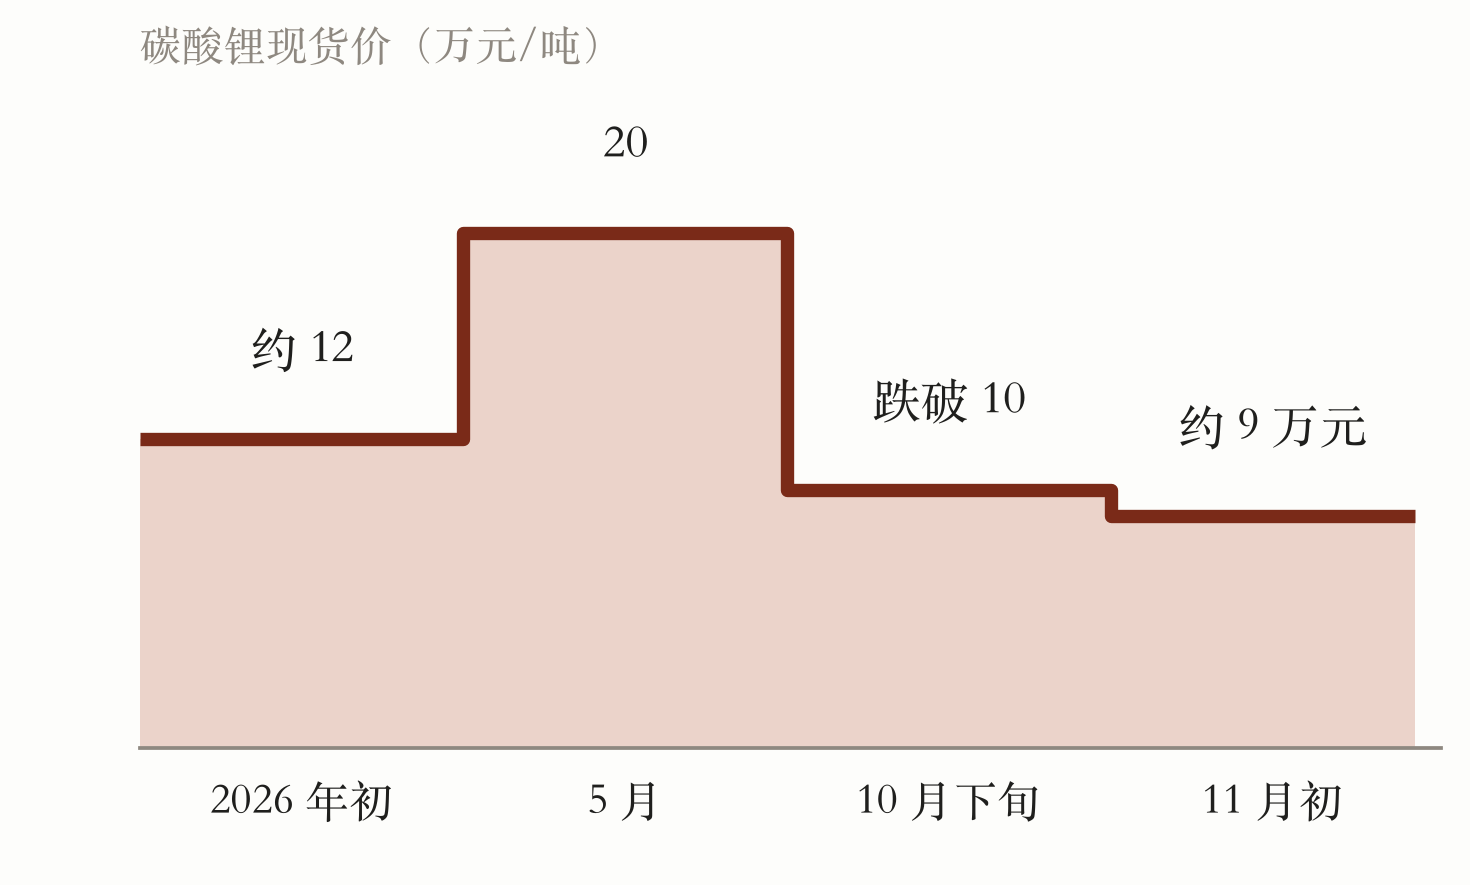
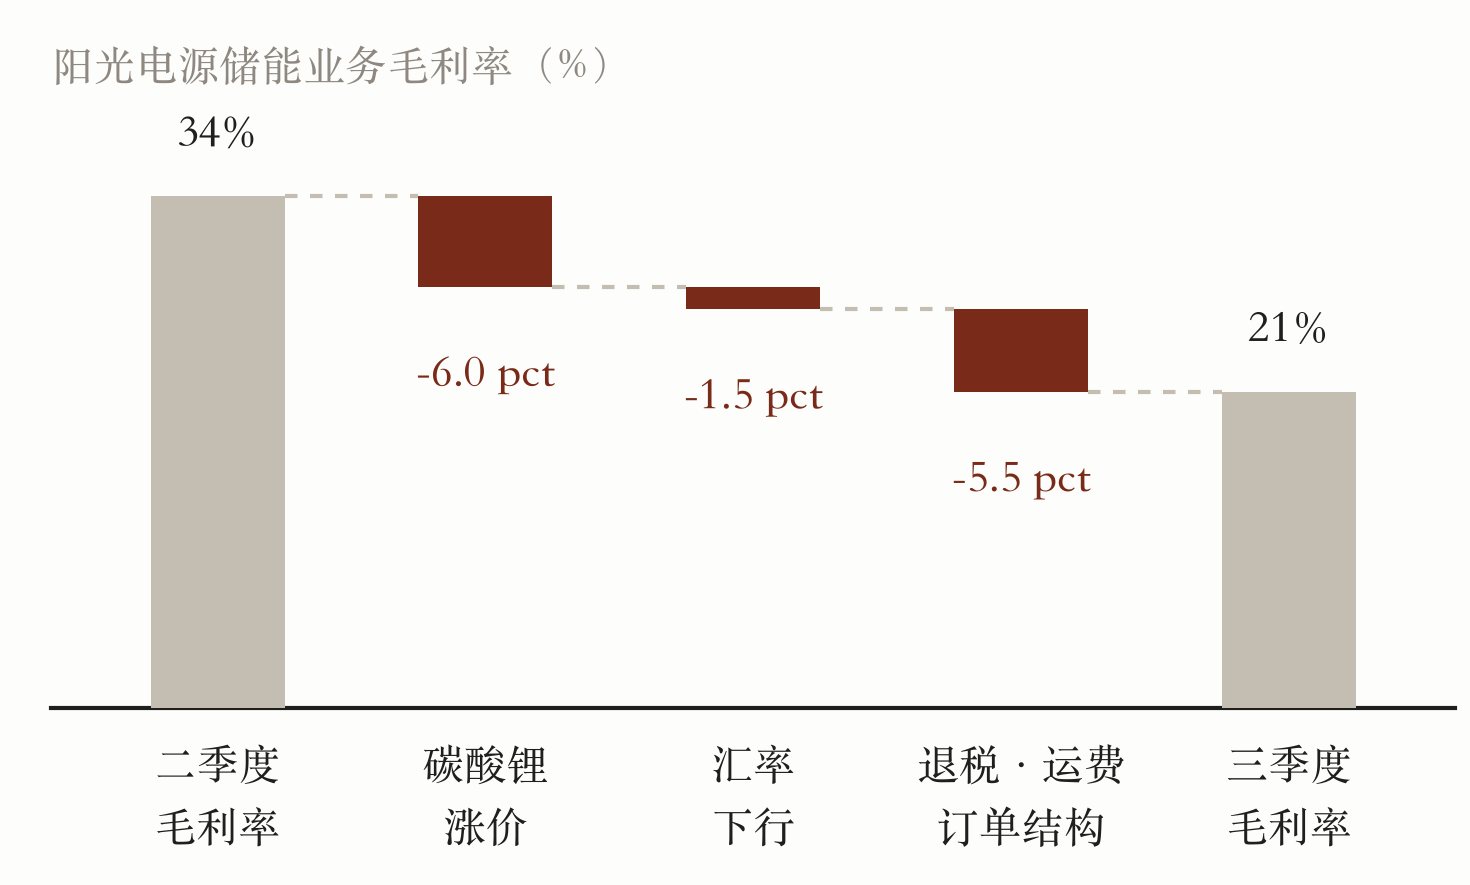
涨价之后,真正的第二个变量是时滞。储能系统的成本里,电芯权重最大,碳酸锂是它的价格之锚。2026 年碳酸锂走出一个倒 V:年初约 12 万元/吨,5 月涨破 20 万元/吨,10 月下旬现货跌破 10 万元/吨,11 月初在 9 万元附近震荡。阳光电源在业绩交流中测算,仅碳酸锂价格波动一项,就令其三季度储能业务成本增加约 6 个百分点。
同期叠加的还有政策与汇率:2026 年 4 月起储能产品出口退税率由 9% 下调至 6%,增加的成本在三季度逐步结转;欧元、美元汇率下行影响毛利率 1 至 2 个百分点;短期运费上涨进一步压低毛利。而海外项目从发货到收入确认的周期普遍在半年以上。
于是出现一个残酷的时间错配:订单在低价时签下,成本在高价时到账,收入在半年后才确认。报价单上的 5% 至 15%,追的其实是半年前就已经发生的成本。
04一家在修复,一家在退潮,差别不在需求
三季报把成本压力摊在了桌面上。
固德威(688390)前三季度营收 94.98 亿元,同比增长 53.34%;归母净利润 4.31 亿元,同比增长 431.48%;扣非净利润 4.25 亿元,同比扭亏;经营活动现金流净额 7.74 亿元,上年同期为 -0.33 亿元。
但拆到单季,故事变了:Q3 营收 32.49 亿元,同比增长 54.07%,环比下降 16.47%;归母净利润 1.45 亿元,同比增长 48.04%,环比下降 21.8%;单季毛利率 20.53%,同比下降 5.69 个百分点、环比下降 4.89 个百分点。营收增长五成,毛利率却掉了近 6 个点——以量换价的代价,先写在毛利里。不过口径要看清:431.48% 的增速含低基数因素,去年前三季度归母净利润不足 1 亿元——修复是真的,被基数放大的幅度也是真的。
来源:七家公司 2026 年三季报|截至 2026-09-30
来源:公司 2026 年三季报、中国能源网(2026-10-30)、摩根大通研报转引|截至 2026-09-30
阳光电源(300274)面对的是另一种局面。前三季度营收 488.63 亿元,同比下降 26.41%;归母净利润 65.99 亿元,同比下降 44.46%。Q3 单季营收 179.50 亿元,同比下降 21.51%、环比增长 16.93%;归母净利润 13.41 亿元,同比下降 67.67%、环比下降 54.82%。
单季毛利率 29.45%,较 Q2 的 38.62% 减少超过 9 个百分点;净利率 7.19%,较二季度的 18.98% 回落近 12 个百分点。作为全球最大储能变流器供应商,其储能业务毛利率从二季度的 34% 降至三季度的 21%。
更值得警惕的是存货:三季度末 409.72 亿元,较年初增加 137.16 亿元、增幅 50.33%,单季增加近 90 亿元;其中光储约 300 多亿元、储能占六至七成,2026 年储能发货 Q1 至 Q3 分别约 11、13、17GWh。摩根大通2判断,公司至少还需两个季度消化低毛利订单,Q4 储能毛利率仍将承压,真正修复要等 2027 年低成本出货进入收入确认。
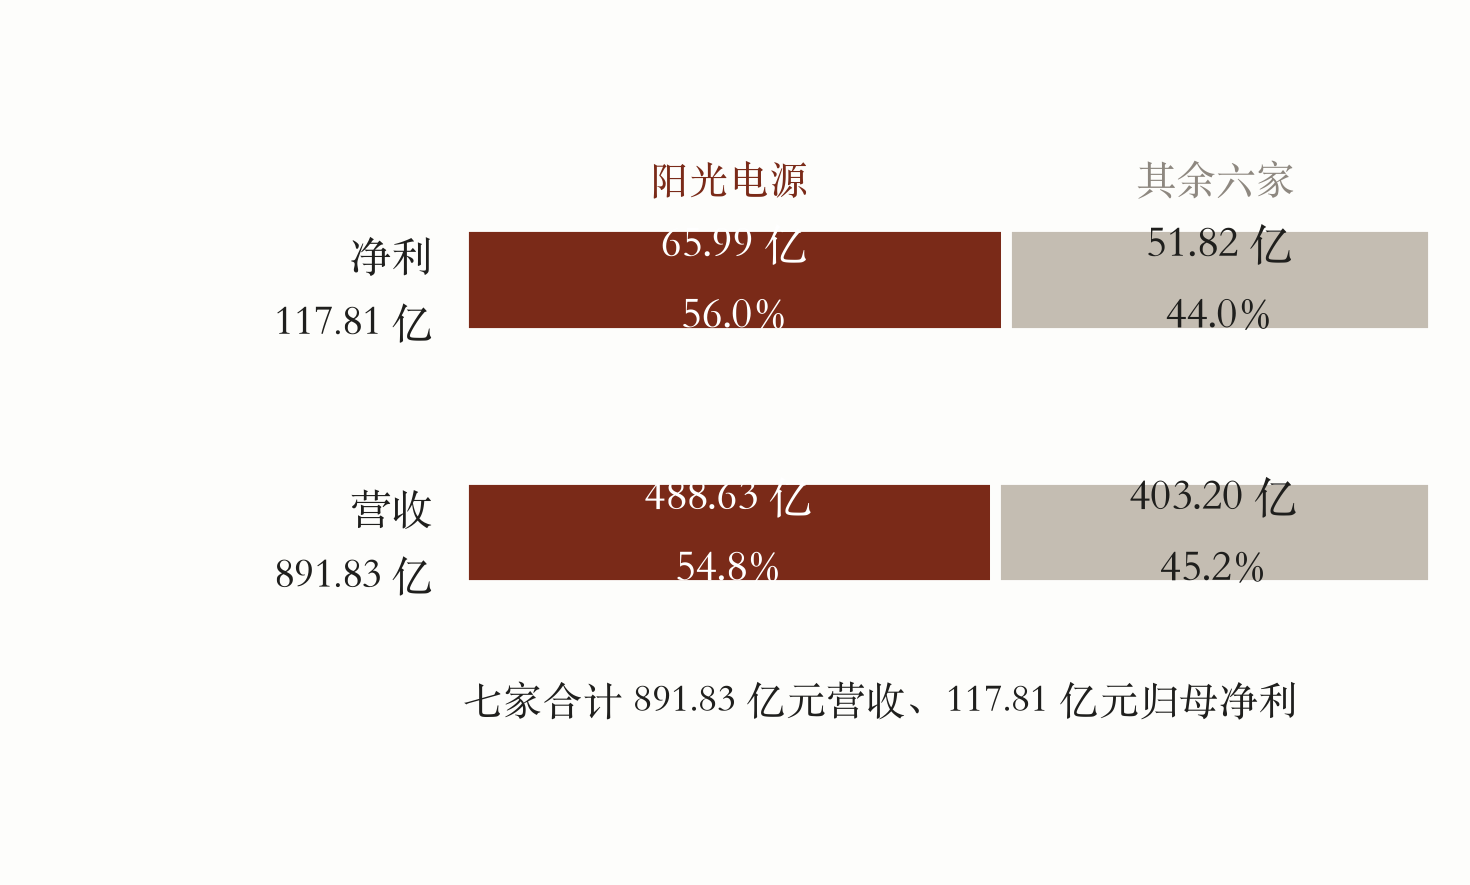
行业层面是同一张账单。前三季度,阳光电源、德业股份、固德威、锦浪科技、上能电气、禾迈股份、昱能科技七家合计营收 891.83 亿元,同比下降 4%;归母净利润约 117.81 亿元,同比下降 24%。锦浪科技增收不增利(营收 +6.29%,归母净利润 -35.42%);禾迈股份、昱能科技分别亏损 2.82 亿元、1.98 亿元,是七家中仅有的两家亏损公司。
禾迈曾是科创板“最贵新股”,2022 年 9 月股价一度冲至 1300 元上方,2026 年 11 月 4 日收盘 68.01 元、市值 84 亿元,较历史高点跌约 95%。
把七家的报表叠起来,集中度比跌幅更值得记:891.83 亿元营收里阳光电源占 488.63 亿元、约 55%,117.81 亿元归母净利润里它占 65.99 亿元、约 56%——剔除这一家,其余六家合计只赚了约 51.8 亿元,而禾迈与昱能合计亏损 4.80 亿元。行业的“平均利润”由一家公司定义,这既是龙头地位的证明,也是板块估值难以整体抬升的原因。
05王座与过剩,是同一枚硬币的正反面
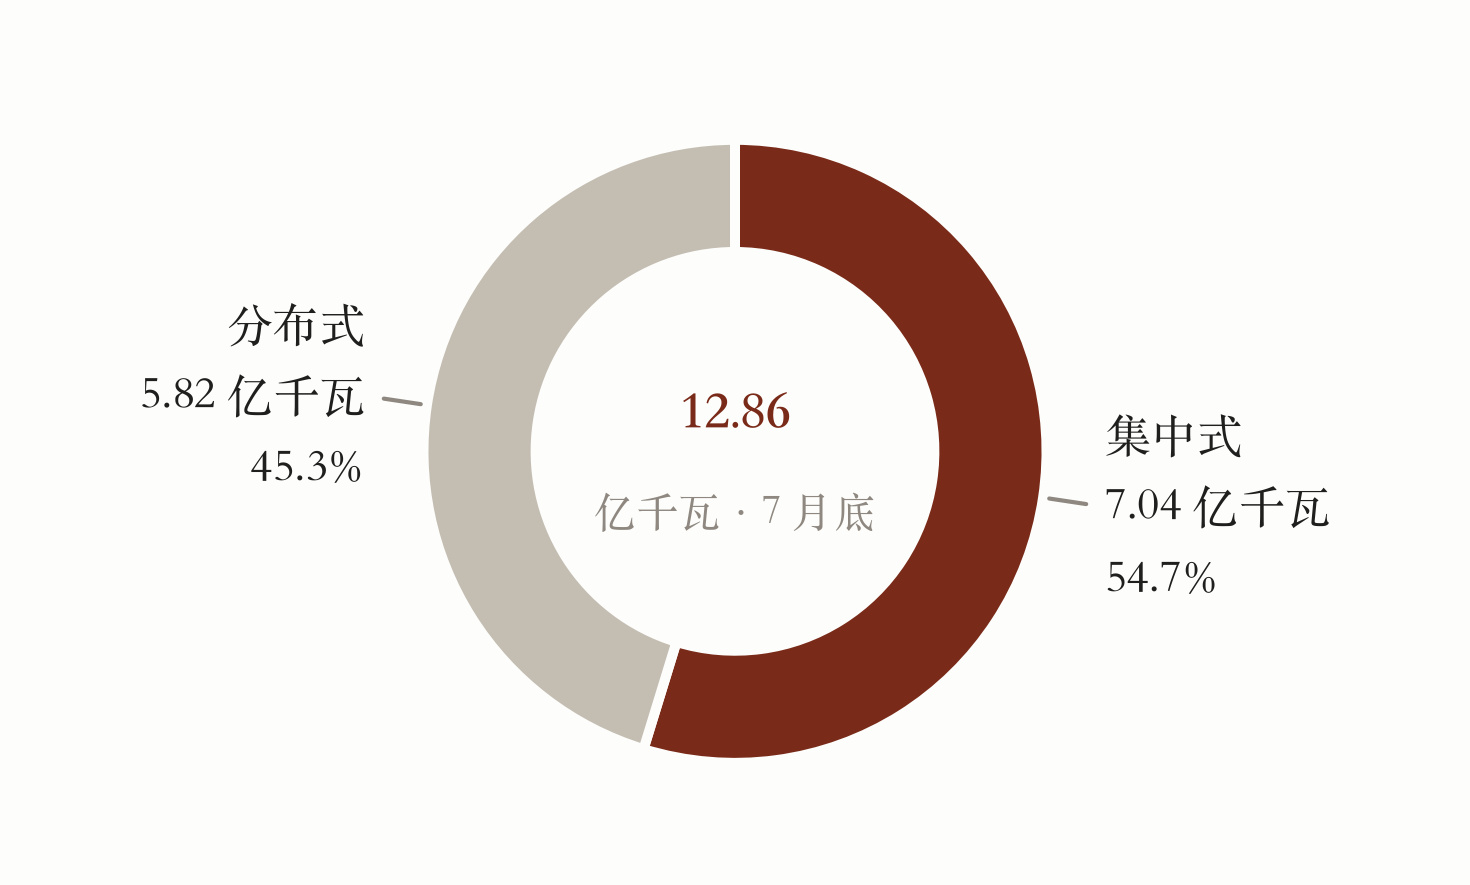
另一组数据指向相反的方向。国家能源局数据显示,截至 2026 年 7 月底,我国光伏发电装机达 12.86 亿千瓦,历史性超过煤电的 12.85 亿千瓦,成为装机规模最大的电源品类;其中集中式 7.04 亿千瓦、分布式 5.82 亿千瓦。上半年煤电发电量占比已历史性降至 50% 以下。
来源:国家能源局(2026-09-04、2026-09-11)|截至 2026-07-31
但装机不等于电量。光伏利用小时数远低于煤电,煤电正转向支撑调节性电源,承担调峰、调频与备用;也正因如此,“第一电源”换人之后,系统对储能的渴求反而更强。
更能说明行业处境的是节奏。2026 年上半年国内光伏新增并网 71.77GW,同比下降约 66%;1 至 9 月新增装机 110.83GW。转折出现在下半年:三季度新增约 38.76GW,较 2025 年同期的 28.06GW 增长约 38%;9 月单月新增 13.64GW,同比增长 41.2%、环比增长 23.6%,已连续两个月同比正增长。
需求没有消失,它在换地方。9 月中国逆变器出口金额约 11.82 亿美元,同比增加 66%;1 至 9 月累计 88.10 亿美元,同比增加 31%;其中对欧洲出口 5.83 亿美元,同比增加 115%、环比增加 32%。储能侧同样凶猛:9 月全球储能电池产量 115.2GWh,同比增长 90.3%;前三季度出货 839.3GWh,同比增长 96.3%。
把国内装机的曲线拆开,是“上半年失速、下半年回补”:71.77GW 占前九个月 110.83GW 的 64.8%,而 2025 年同期的三季度基数只有 28.06GW。三季度的 38% 增长,一部分来自去年的低基数,一部分来自 9 月的单月放量;这类由政策节点驱动的脉冲,很难直接外推为需求拐点。
这构成了本期最核心的悖论:装机数据创下历史纪录,国内新增装机却腰斩;设备企业营收增长,七家合计归母净利却同比少了 24%(117.81 亿元,2026 年三季报)。
06三道闸门挡得住崩塌,挡不住内卷
供给端的规则正在从“鼓励扩产”转向“限制低效”。受访专家把它归纳为三层约束机制。
第一道是企业自律控产。8 家硅料龙头在杭州会议上约定,硅料平均成本含税价及对应销售价格不得低于每吨 4.3 万元。11 月多晶硅排产 8.72 万吨,环比下降 10%,开工率仅约 31%。
第二道是监管的成本与价格约束。工信部《光伏制造行业规范条件(2026 年本)》公开征求意见于 11 月 15 日截止,导向是引导企业减少单纯扩大产能的项目、加强技术创新与质量提升。
第三道是能耗国标出清。工信部联合多部门发布的三项光伏能耗能效强制性国家标准将于 2027 年 1 月 1 日实施,从产品端划定准入门槛,低于效率门槛的组件不得继续生产和销售,覆盖多晶硅、硅片、组件与逆变器。
受访专家1的判断很克制:这套机制能阻止行业陷入深度危机,却无法充当“价格保障”。时间表也不乐观——晶科能源副总裁钱晶3表示,行业拐点尚未明晰,2027 年经营仍充满挑战,拐点或有望出现在 2028 年;TCL 创始人、董事长李东生4则表示,“光伏产业正在筑底回升,很难判断行业恢复到有盈利的时点是什么时候,但这个趋势是确定的。”
07哪些是能力,哪些只是周期发的红利
先把判别式放在前面,后面几条都按它来分:同一件事,能在没有涨价函的季度里重复出现,是能力;只在涨价函发出之后出现一次,是红利。
能力项,是周期反转之后仍然留下来的东西。逆变器出口是最硬的一条:2026 年 9 月出口金额 11.82 亿美元、同比 +66%,前九个月累计 88.10 亿美元、同比 +31%(海关总署口径,经界面新闻整理,2026-11-05)。它是连续多个月的正增长,不是单月脉冲,说明渠道、并网与售后这套能力在价格下行期依然能换来订单。第二项是行业议价结构的变化:六家企业在两个月内同向提价 5% 至 15%,这是定价机制的位移,不是某一家公司的产品优势。第三项是产品结构,储能系统占比抬升让同样装机对应的单瓦收入变高——但也正是这块业务,在三季度把毛利率拖了下去。
红利项,是价格上涨阶段才会出现的部分。2026 年 9 月国内光伏累计装机 12.86 亿千瓦、光伏新增装机 3.12 亿千瓦(国家能源局,2026-09-11)——这是政策与招标节奏给出的分母,不是企业的经营结果;11 月 4 日首航新能 20.00% 的涨停、光伏 ETF 年初至今 50.87% 的收益率(格隆汇,2026-11-03 收盘),同样是 beta。判别的方法很简单:把当季的涨价函全部抽走,这部分收益还在不在。装机规模、板块涨幅、ETF 排名,抽走后都不会剩下。
最容易混淆的是第三类:量能拿到、价拿不到。固德威 2026Q3 营收同比 +54.07%,单季毛利率 20.53%、同比 −5.69 个百分点、环比 −4.89 个百分点(中证网,2026-10-29)。营收五成的增长是能力,毛利率的近 6 个点是周期成本——把两者相加成“成长”,就是把红利记进了能力栏。反过来,阳光电源单季归母净利同比 −67.67% 也不是经营失手,而是低价订单与原材料成本在同一季度相遇,属于周期账,不是能力账。
这一节的可操作结论只有一句:把红利那部分涨幅单独标出来,剩下的才是可以给估值的部分。若把红利的涨幅记成能力,那么当硅料回到 4.3 万元/吨以下的底线价、报价与成本的时差重新合拢时,估值会以同样的速度退回去。
08弱价值洞察
- 行业上,这一轮涨价是成本推动,不是需求拉动。逆变器与储能变流器报价上调 5% 至 15%,能否落成合同价取决于长单占比与客户结构:固德威三季度营收同比 +54.07%,单季毛利率 20.53%、同比降 5.69 个百分点,量拿到了、价没拿到。
- 经济上,成本上行的起点是算力资本开支对上游产能的排他性占用。2026 年一季度 DRAM 合约价环比涨 93% 至 98%,原厂把产能迁向高毛利 HBM,全球 DRAM 晶圆产能净增仅约 1%、新增要到 2028 年才释放;这种挤压通常不表现为缺货,而表现为交期与配额的重新排序。
- 基金与股票市场,涨价预期先于报表被定价,通常提前一到两个季度。11 月 4 日首航新能 20% 涨停、光伏 ETF 年初至今 50.87%,属板块 beta;若四季度毛利率没有跟着调价函走,估值修复会被证伪,回吐同样快于盈利下修——能给估值的,只有能在没有涨价函的季度里重复出现的那部分。
09数据来源
注释
- 匿名受访业内专家:就功率器件与铜、铝等大宗物料涨价对逆变器、储能变流器、充电桩报价的传导所作的表述,转引自界面新闻(2026-11-05)、中国经济网(2026-11-06)报道;受访者要求不具名,本刊未能进一步核实其具体身份与机构。
- 摩根大通(J.P. Morgan):2026 年 11 月初发布的储能行业与公司研究报告,就低价订单消化周期与毛利率修复时点给出的判断;转引自公开媒体汇总,本刊未获研报原文。
- 钱晶:晶科能源(688223.SH)副总裁。上述判断为 2026 年 11 月她就光伏行业拐点时点接受媒体采访时的表述,转引自本刊检索到的 2026-11-05 至 2026-11-06 公开报道汇总。
- 李东生:TCL 创始人、董事长。上述表述为 2026 年 11 月他就光伏产业筑底回升公开发言时的判断,转引自同期公开报道汇总。
数据来源与链接
- 国家能源局/我国电力供给迎来新格局 光伏发电装机首超煤电,2026-09-04。
- 国家能源局/能源绿色低碳转型取得重要进展,2026-09-11。
- 界面新闻/逆变器集体提价,能止住毛利率下滑势头吗?,2026-11-05。
- 中国经济网/光储产业链景气度边际回暖 供需拐点尚待明晰,2026-11-06。
- 第一财经/光伏估值修复:政策是引子,供给是主角,2026-11-06。
- 中证网/固德威:2026 年前三季度净利润 4.31 亿元 同比增长 431.48%,2026-10-29。
- 中国能源网/阳光电源 Q3 毛利率环比降近 9 个百分点 多家光储设备企业已发起提价。
- 新浪财经/阳光电源(300274):储能成本与投资损失扰动当期盈利。
- 新浪财经/光伏先进产能率先修复,头部企业硅料成本底线锁定 4.3 万元,2026-11-03。
- 中国经济网/AI 算力需求“虹吸”存储产能 消费级供给收缩,2026-08-03。
- TrendForce 集邦咨询/3Q26 存储器价格受 AI 服务器支撑,但消费端压力扩大使得涨幅收敛,2026-07-03。
- 格隆汇/ETF 风向标:宽基 ETF 再爆天量,2026-11-03 收盘数据。
- 新浪财经/医药主题产品业绩突围,机构关注组合配置均衡,2026-11-04。
图表均由本地代码(matplotlib)依据上述公开数据生成,未做外推与平滑处理;文中未标注来源的定性表述为记者综述。
读者留言
还没有留言。第一条,留给你。