门口的四十一天
从抢着递表到临门撤单,只用了两个月。首次递表空窗 41 天、40 家 A+H 中 34 家破发——一场关于“谁来定价”的修正,正在发行人与投资人之间重新分配。
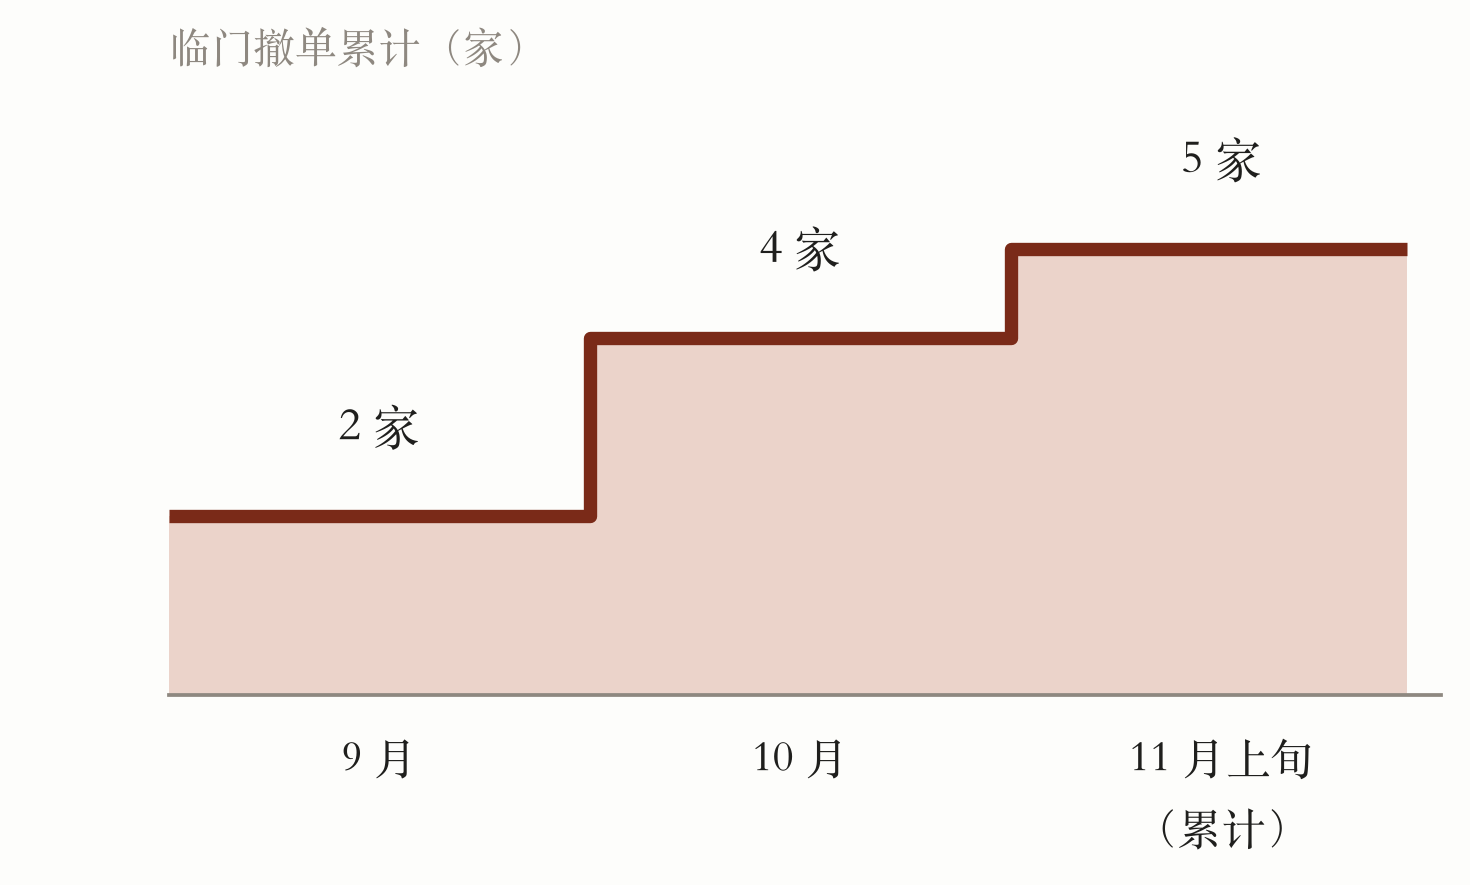
本该是敲锣的日子。十一月九日,和美药业在招股结束后发公告:鉴于现行市场情况,延迟全球发售及上市,退回申请股款。招股价 15.5 至 18.9 港元,最多募资约 10.43 亿港元,广发、汇添富、富国、易方达四家公募已签约成为基石。基石签了,锣没收——这是两个月内第五家临门转身的公司。10.43 亿港元的募资额,对面是前三季度 3,884 亿港元的新股供给与 41 天的递表空窗;量级不成比例,定价就只能停在门口。
01锣没敲响,钱已经退了回去
前四家是 9 月的军信股份、四方精创,10 月的瘦西湖文旅、微亿智造。它们把全程都走完了——递表、聆讯、招股,甚至拿到基石和散户的钱,却在最后几天停下。公告理由只有一个词:市况。一家企业从递表到挂牌要过五道闸门,2026 年上半年五道被同时推开:一季度新增首次递表 141 家、环比增 50%;前三季度 116 家挂牌、募资 3,884 亿港元,家数增 68%、募资额增 106%。到九月末,第一道闸门先静了下来。
来源:港交所披露、融中财经(2026-11-09)|截至 2026-11-09
十月最刺眼的一幕来自瘦西湖文旅。它 10 月 20 日宣布延迟,此前首次申请失效、二次递交、拿到境外发行备案、通过聆讯,一步不落。更耐人寻味的是认购结构:香港公开发售获 3,064 倍认购,国际配售却未足额。同期招股的微亿智造只有一名基石、认购约 1,570 万港元;东山精密引入 20 名基石、合计 6.80 亿美元,约占全球发售一半,定价 86.80 港元、较上限低约 7.5%,首日开盘即跌 5.1%。
把两组数字并排看,原因就很清楚:当散户热度与机构出价分开计价,发行价就失去了唯一的锚。安永曾文元1的说法更直接——撤回 H 股申请的首要难题是估值做不上去;博大资本国际行政总裁温天纳2则认为,核心是承接力减弱。散户排队抢筹、机构按兵不动,发行只能停下。
02递表停了一个月,认购也停了
上游冷得干净。截至 11 月 9 日,首次递表空窗已持续 41 天,超过 2024 年那一轮的 28 天。最近一家可定位为“首次递表的常规拟上市企业”的,是 9 月 29 日递表的柳道实业。十月港交所页面并非没有新文件,但逐条看都是旧面孔:山东信得 10 月 14 日递表,是 2 月首递失效后的二次申请;Pinnacle Marine 是 2 月 27 日失效后再报。整整一个月,没有一家真正意义上的新公司。
这 41 天的空白,是本轮周期里最直白的一个读数:撤单空窗的长度,等于买卖双方价差无法弥合的时间。它不是没人想上市,而是没人愿意按当下能拿到的价格上市。
上海寅家电子的细节值得多看一眼。它 9 月 27 日呈交申请,递表前 4 月、6 月连续完成 C 轮与 Pre-IPO,投后估值从 11 亿元升至 27.8 亿元;按补充协议,若未能在首次递表之日起 24 个月内上市,赎回权、清算优先权等特殊权利自动恢复。这条款是钥匙:递表不是终点,而是一只对赌时钟的开始。
存量则厚得可观。截至 10 月 10 日港股排队项目 386 个,A2H(A 股公司赴港)131 个、占 34%;截至 9 月已有 38 个 A2H 完成上市、占全部项目 33%,而 2024 年及以前该比例在 5% 以内。德勤测算,按 2026 年节奏需三至四年才能消化。三到四年是投行与交易所的产能周期,却是一级市场投资人回购条款的生死线。
03最后的买家也不再兜底
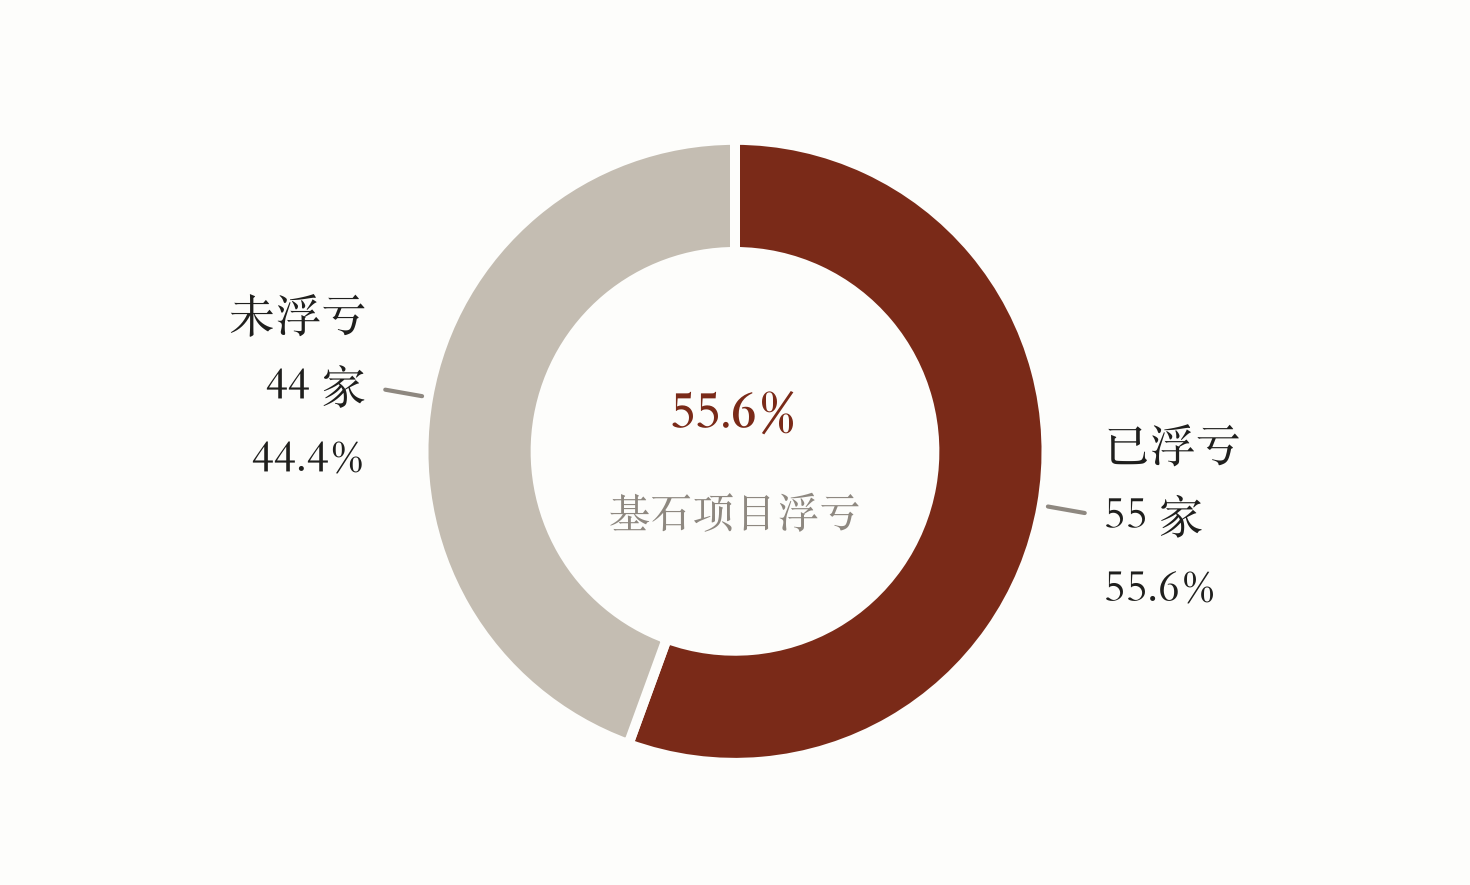
“基石投资者”长期扮演稳定器:以发行价认购、锁定六个月,换取确定份额。2026 年这一定价机制首次显出疲态——不是没人做基石,而是做基石的人开始亏钱。年内 118 家 IPO 公司中 99 家引入基石、占比超八成,但据 LiveReport 统计,前三季度引入基石的项目中55 家浮亏、占比过半;仅 9 月单月,基石认购占比回落至 31.18%,创年内最低。
松手有三条线。一是时间:锁定期六个月,破发不在首日结算而在第三、第六个月结算——截至 6 月 10 日,年内 65 家新股中 7 家首日破发、约占 11%,但上市满三个月的 28 家中 12 家破发、升至 43%。二是成本:港元拆息抬升推高打新融资成本。三是结构:对冲基金与散户让位于长钱——内地险资成为今年最活跃的耐心资本,中东主权基金参与度提升;长钱筹码更稳,要价更低。
浮亏不是个例,而是价格发现的一部分,也是这一定价机制的读数:以发行价认购、锁定六个月,等于用确定的份额换不确定的价格,询价阶段的锚一旦偏高,浮亏就只是时间问题。撤单与浮亏本是同一条链条的两端——一端是买方要求折价,另一端是卖方拒绝折价,中间那格空位,就是港交所门口的四十一。
公募的账本更直白。年内 9 家公募出现在港股 IPO 打新名单上,涉及智谱、壁仞科技、MINIMAX-W、胜宏科技、群核科技等 17 只港股,耗资超 17 亿港元。但并非每笔都赚:大金重工 6 月 5 日上市、发行价约 66 港元,6 月 11 日收 59.90 港元,参与基石的富国基金以 4,854.50 万港元认购 73.11 万股,处浮亏状态。
来源:第一财经(2026-11-08)、融中财经(2026-11-09)|截至 2026-10-28
04A+H 的折扣不是估值差,是流动性差
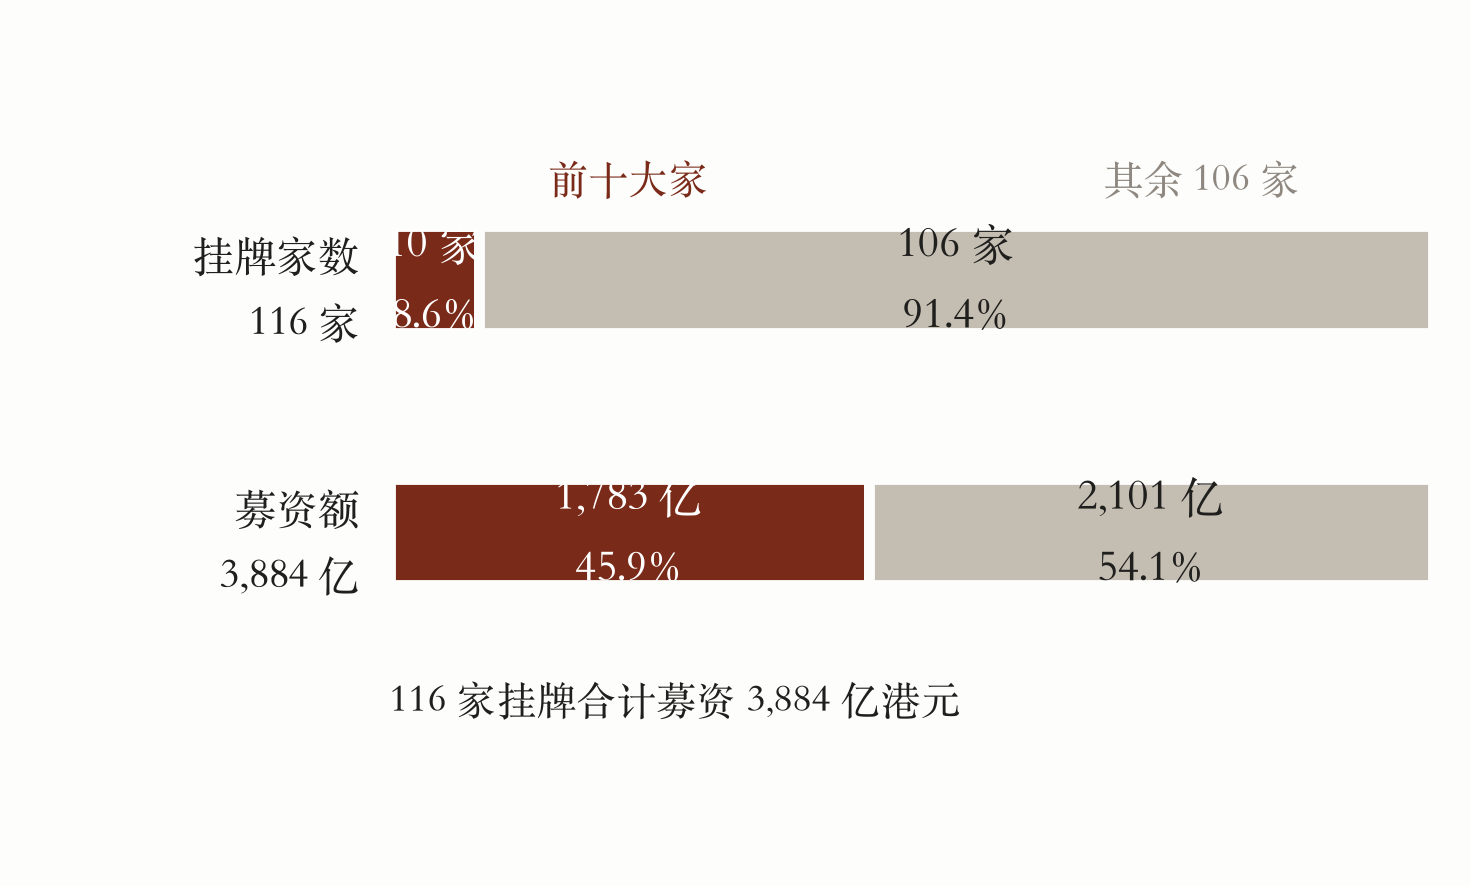
撤单是发行人的选择,破发是市场给出的判决。而判决最集中的被告席,是 A+H。截至 10 月 28 日,年内港股融资额达 4,013.92 亿港元、同比增 83.59%,创 2011 年以来新高,118 家公司上市。但繁荣的形状是“超大型新股集中发行”:以 3,884 亿港元的募资总额计,前十大合计约 1,783 亿港元、占 45.9%,其中 9 家是 A+H;同时 40 家公司募资不足 10 亿港元,合计仅占 5.7%。前三季度 38 家 A+H 募资逾 2,600 亿港元、占全部募资六成以上。
来源:经济日报(2026-10-06,Wind)、港交所 2026 年三季报|2026 年前三季度
把总额拆开看,结构更清楚。前三季度 116 家挂牌公司平均每家募资约 33.5 亿港元;剔除前十大后,其余 106 家分掉约 2,101 亿港元,平均不到 20 亿港元,只有全场均值的六成。前三家拿走 1,096 亿港元,第四至第十名合计约 687 亿港元——单是这后七家,就相当于其余 106 家总和的近三分之一。这解释了“家数回升”与“中小发行人融资难”为何同时成立:家数统计门口的队伍,金额统计屋里的座位。
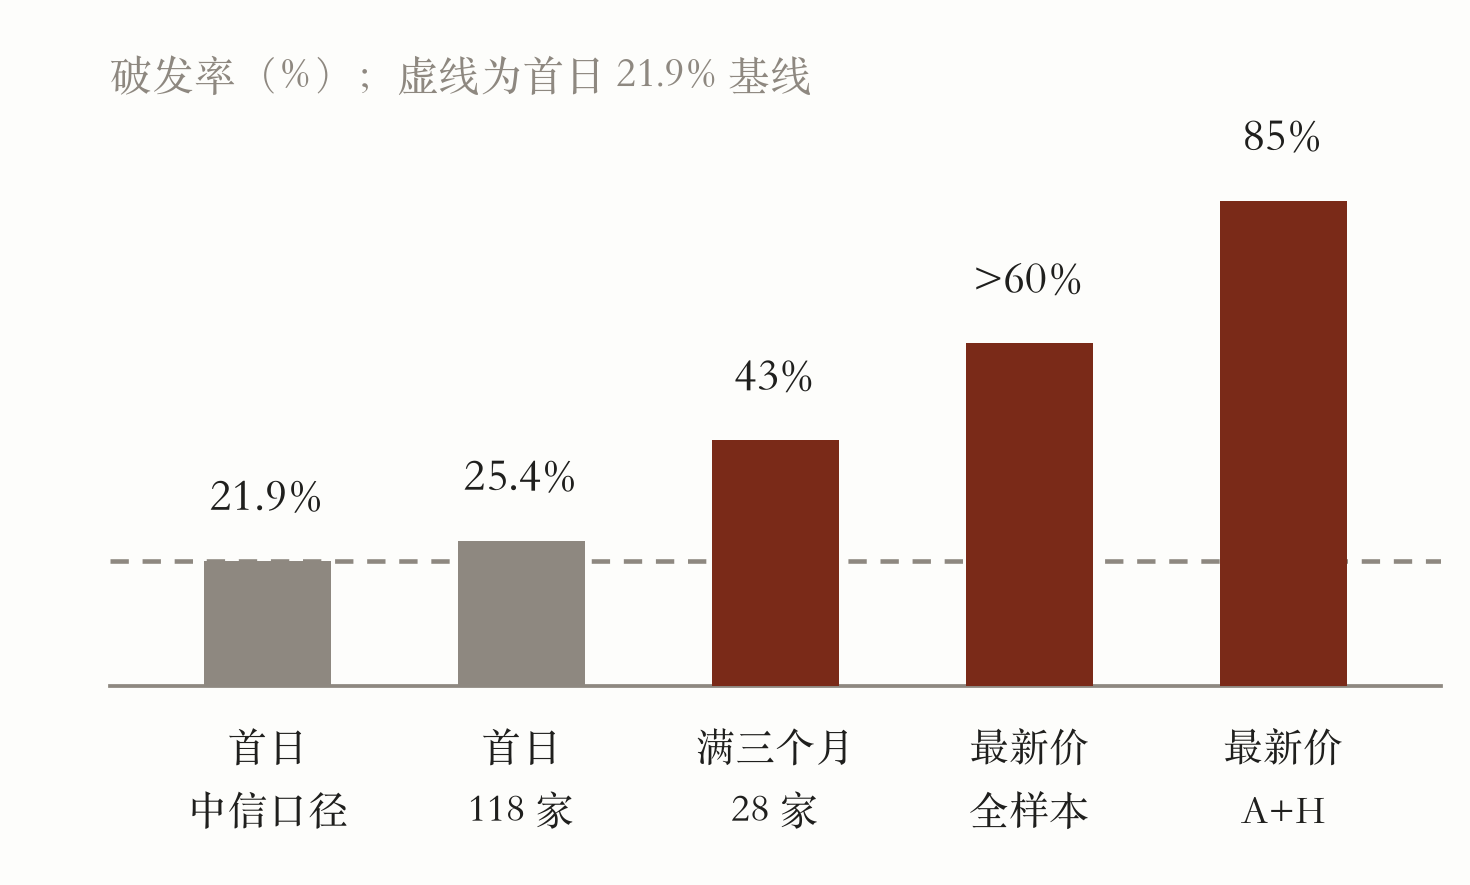
破发分布几乎与募资集中重合。据第一财经 11 月 8 日统计,年内完成 H 股发行的 40 家 A+H 中,截至 11 月 6 日已有 34 家跌破发行价、占比约 85%,重灾区集中在光模块、PCB、存储芯片等 AI 硬件链条。港交所最近上市的 20 只新股中,截至 11 月 4 日 15 只低于发行价,未破的只有传音控股、欢创科技、本末科技、优地机器人、拿森科技。
来源:中信证券研究部(2026-10-12)、第一财经(2026-11-08)、融中财经(2026-11-09)|截至 2026-11-06
三个口径需分开看。中信证券口径是首日表现:全年破发 21.9%、首日收益均值 52.9%,为 2018 年以来最好;单看三季度破发升至 45.2%、中位数为 0。第二个口径是 118 家中 30 家首日收跌、破发率 25.42%。最严的是最新价口径:超六成新股已破发,A+H 高达 85%。三个数字并不冲突,它们量的是同一件事的三个时点——上市当天、上市三个月、以及资金真正开始离场的时候。
机制并不复杂。同一家公司在两个市场交易,A 股给叙事溢价与稀缺溢价,港股给流动性折扣与国际比价。当发行价锚定 A 股而非港股可比公司,折扣不会消失,只会在执行日一次性兑现。供给在同一时间撞上需求的下坡,破发就从个例变成统计规律。
05水从二级市场的成交额里被抽走
先说结论:撤单、破发、基石退场、A+H 折价,四条读数指向同一条主动脉——二级市场每天 1,500 亿港元上下的成交额,撑不起全球领先的上市家数。下文三股力量都挂在这条动脉上:成交深度是动脉本身,南向节奏与海外利率是放大器,监管口径与情绪只是约束条件。
第一股力量是成交深度。11 月 10 日港股主板成交 1,781.75 亿港元,恒指收报 24,557.04 点、涨 0.44%;11 月 9 日成交仅 1,737.07 亿港元、创约四周新低,当日沽空 252.48 亿港元、占成交 15%。汇生国际资本总裁黄立冲3的判断直接:港股日均成交维持在 1,500 亿港元附近,二级流动性深度有限,难以长期支撑全球领先的上市家数。
第二股是南向节奏。南向曾是过去两年最确定的增量:截至 2026 年 3 月的年度净流入 1.19 万亿港元、创历史高位,累计 5.3 万亿港元,南向日均成交占港股 24%(上年为 20%)。但黄立冲也提示,随着跨境投资监管趋严,北水流入节奏受政策与合规影响,流动性溢价随之收窄。
第三股是海外利率与巨型 IPO 分流。美联储 10 月底将利率维持在 3.75% 至 4.00%,决议以 10:2 通过,两名委员直接支持加息 25 个基点;港元与美元息差、套息交易反复,持续压制估值。同时,Anthropic 的上市计划据报将估值从 2 万亿美元下调至 1.25 万亿至 1.75 万亿美元。曾文元判断,美国即将迎来巨型 AI 企业 IPO,巨额募资抽走全球机构资金,港股一级市场自然被分流。
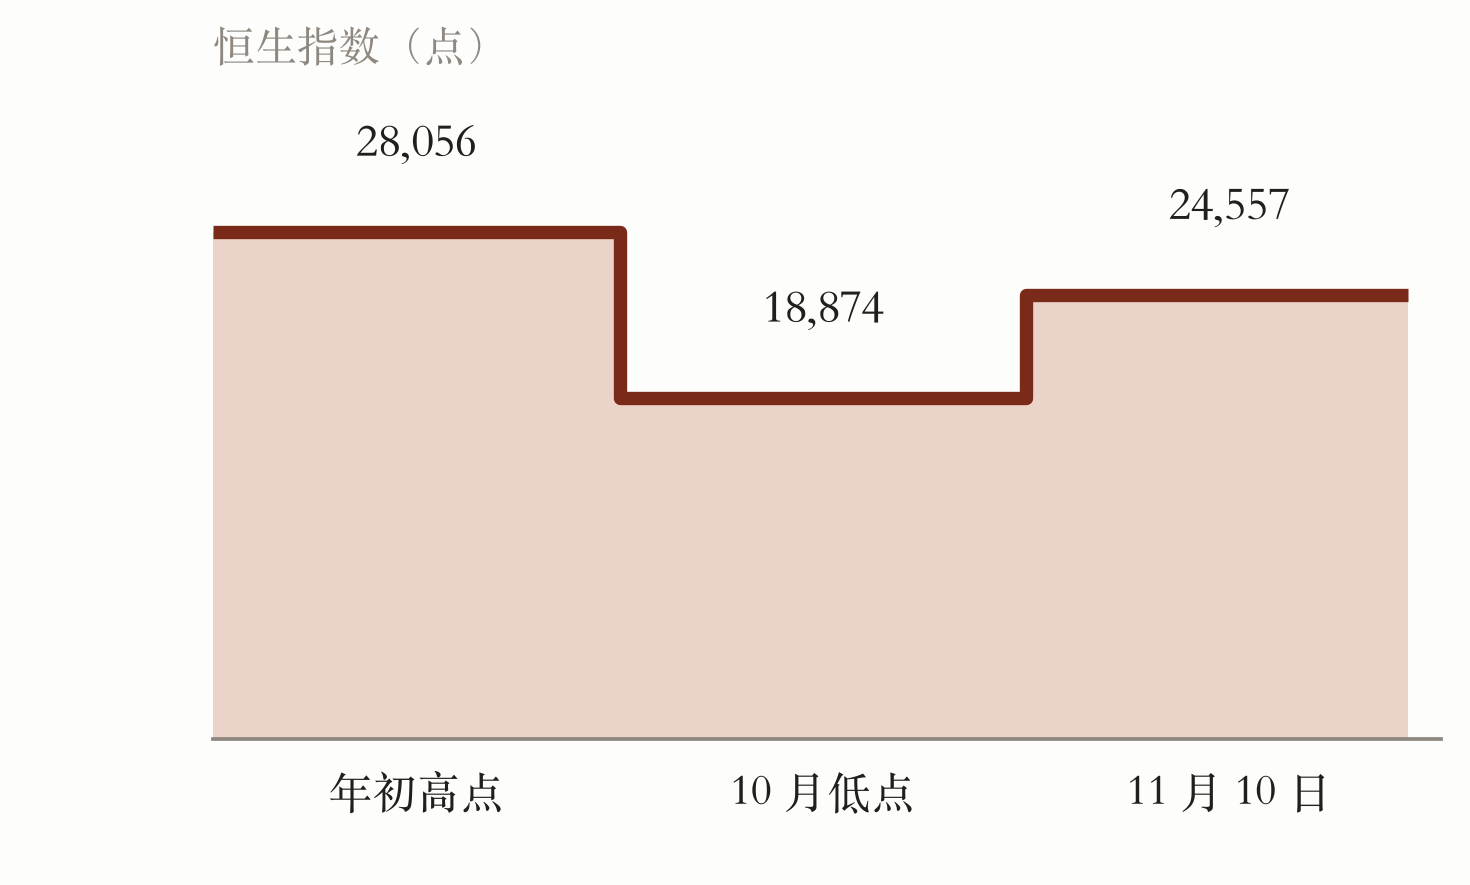
指数早已给出注脚:恒指年初冲高至 28,056 点,此后四轮回调、一度下探 18,874 点;恒生科技截至 9 月下旬年内跌超 21%、跑输恒指 16 个百分点,PE、PB 处 2010 年以来 33%、17% 分位。
把指数取整算一遍:从 28,056 点到 18,874 点,最大回撤 32.7%;即便 11 月 10 日反弹至 24,557 点,距年初高点仍差 12.5%。指数没有崩,它只是把 2025 年下半年由流动性预期支撑的涨幅还了回去——还回去的那部分,恰是新股定价里最难兑现的远期成长。
来源:Wind 行情|截至 2026-11-10 收盘
06急转弯的账单,先落在投行收入上
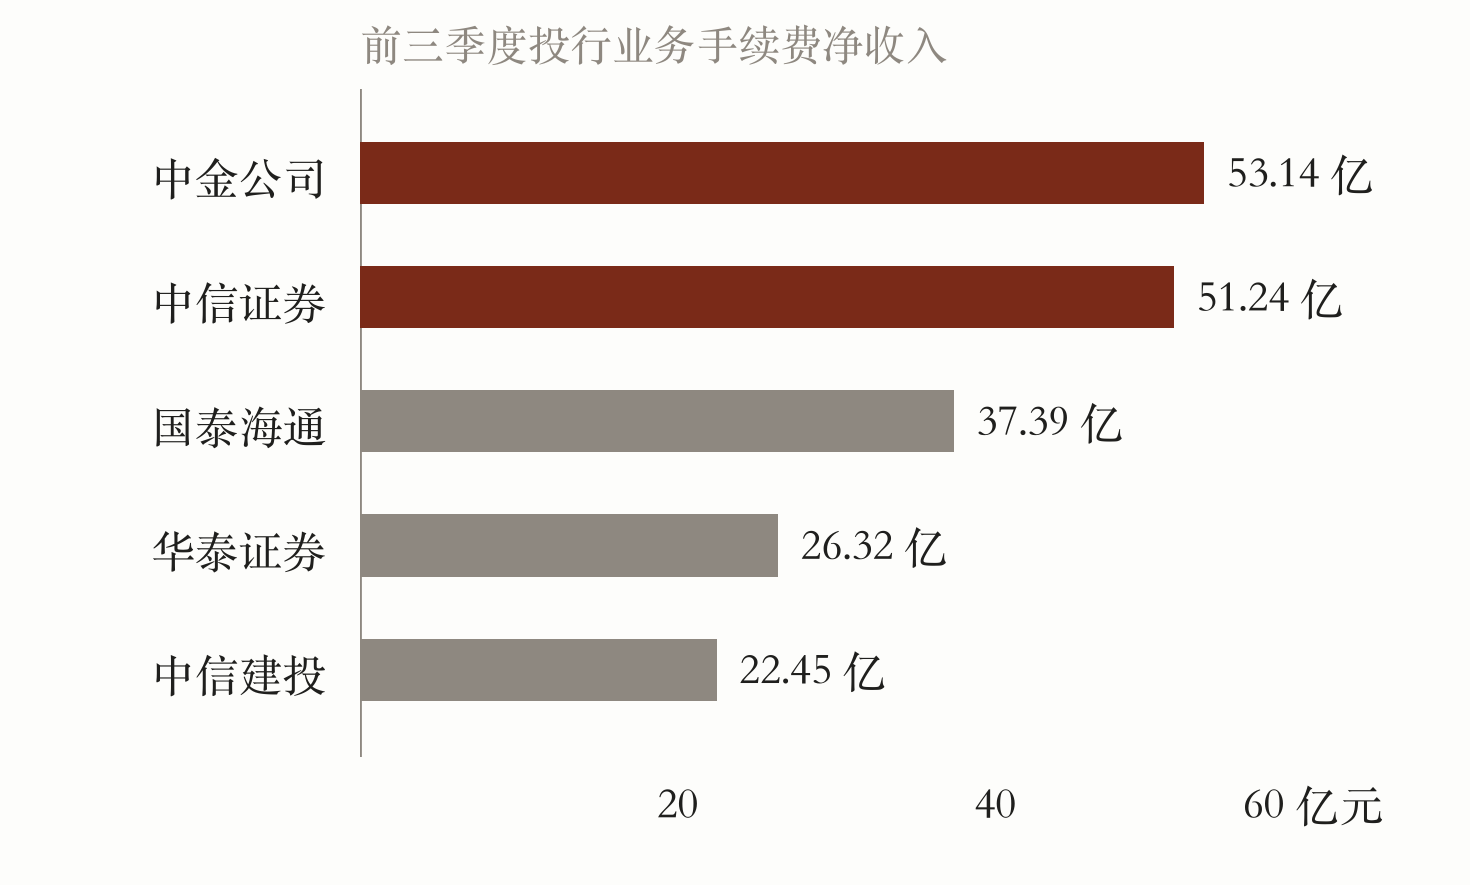
投行是先赚到钱的一方。44 家上市券商前三季度合计实现投行业务手续费净收入 316.61 亿元、同比增 26.7%。座次也换了:中金公司以 53.14 亿元、同比增 80.7% 反超中信证券的 51.24 亿元(+38.9%),国泰海通 37.39 亿元、华泰证券 26.32 亿元、中信建投 22.45 亿元分列三至五位。中金的反超有项目端支撑——前三季度港股 IPO 保荐规模 849.33 亿港元、保荐 36 家均居首位,A 股 IPO 承销募资 679.75 亿元亦列第一。
集中度同样在抬升:前五家合计 190.52 亿元、占 44 家总量的 60.2%,前十名合计占 73.9%。硬科技与 A+H 两条主线,恰好落在跨境承做能力最强的机构手里。
来源:财联社(2026-11-05,据上市券商 2026 年三季报)、Wind|截至 2026-09-30
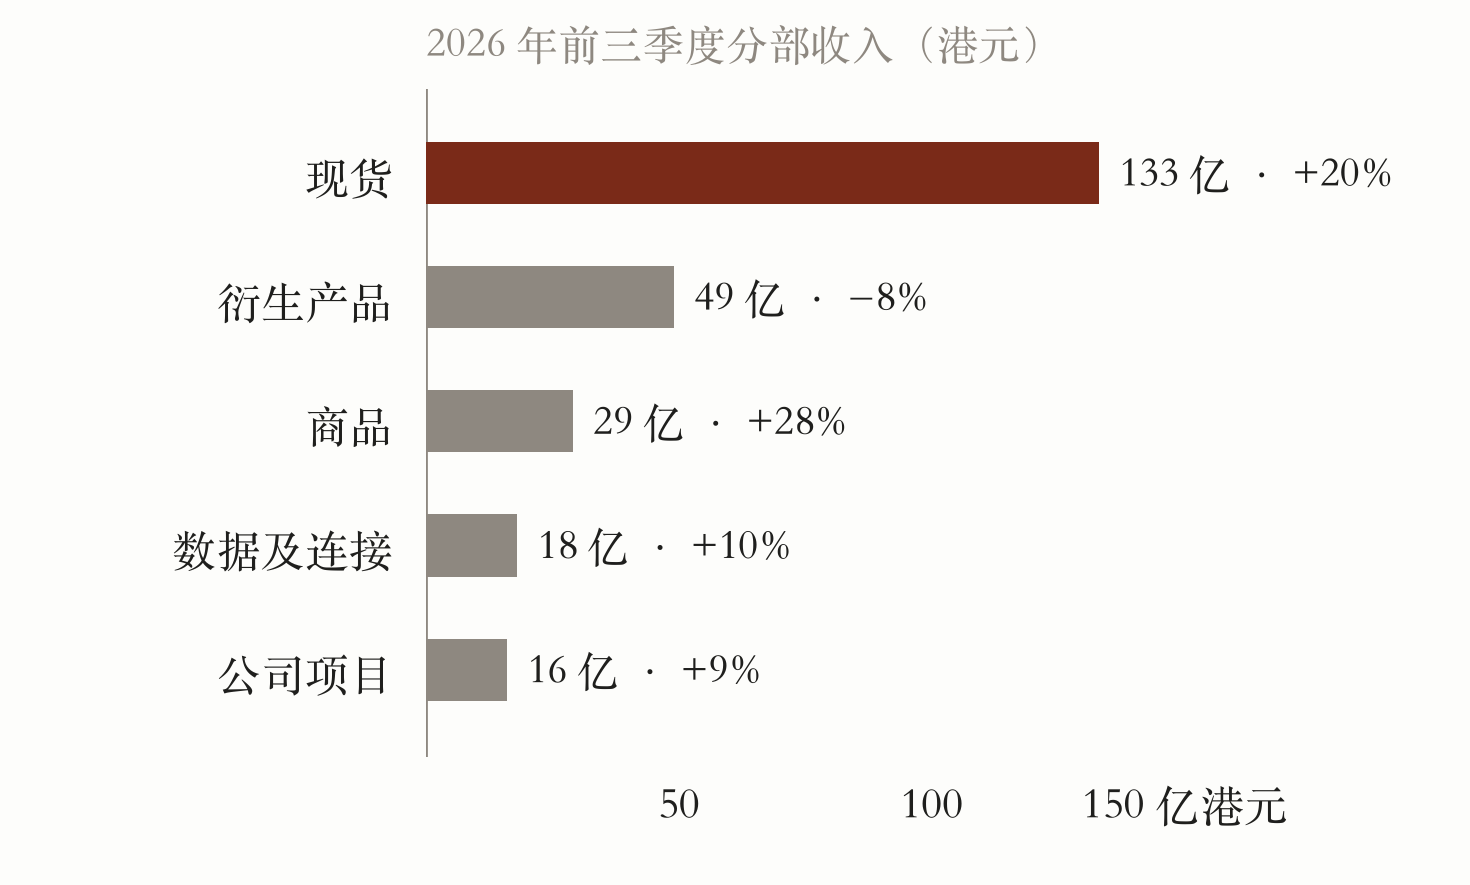
交易所是第二个赚钱的人,但边际已见顶。港交所前三季度收入及其他收益 245.69 亿港元、同比增 12%,归母净利润 154.27 亿港元、同比增 15%;单看三季度,收入 78.67 亿港元、同比仅增 1%,净利润 48.59 亿港元、同比降 1%,主因是现货与南向成交回落、保证金投资收益走弱。
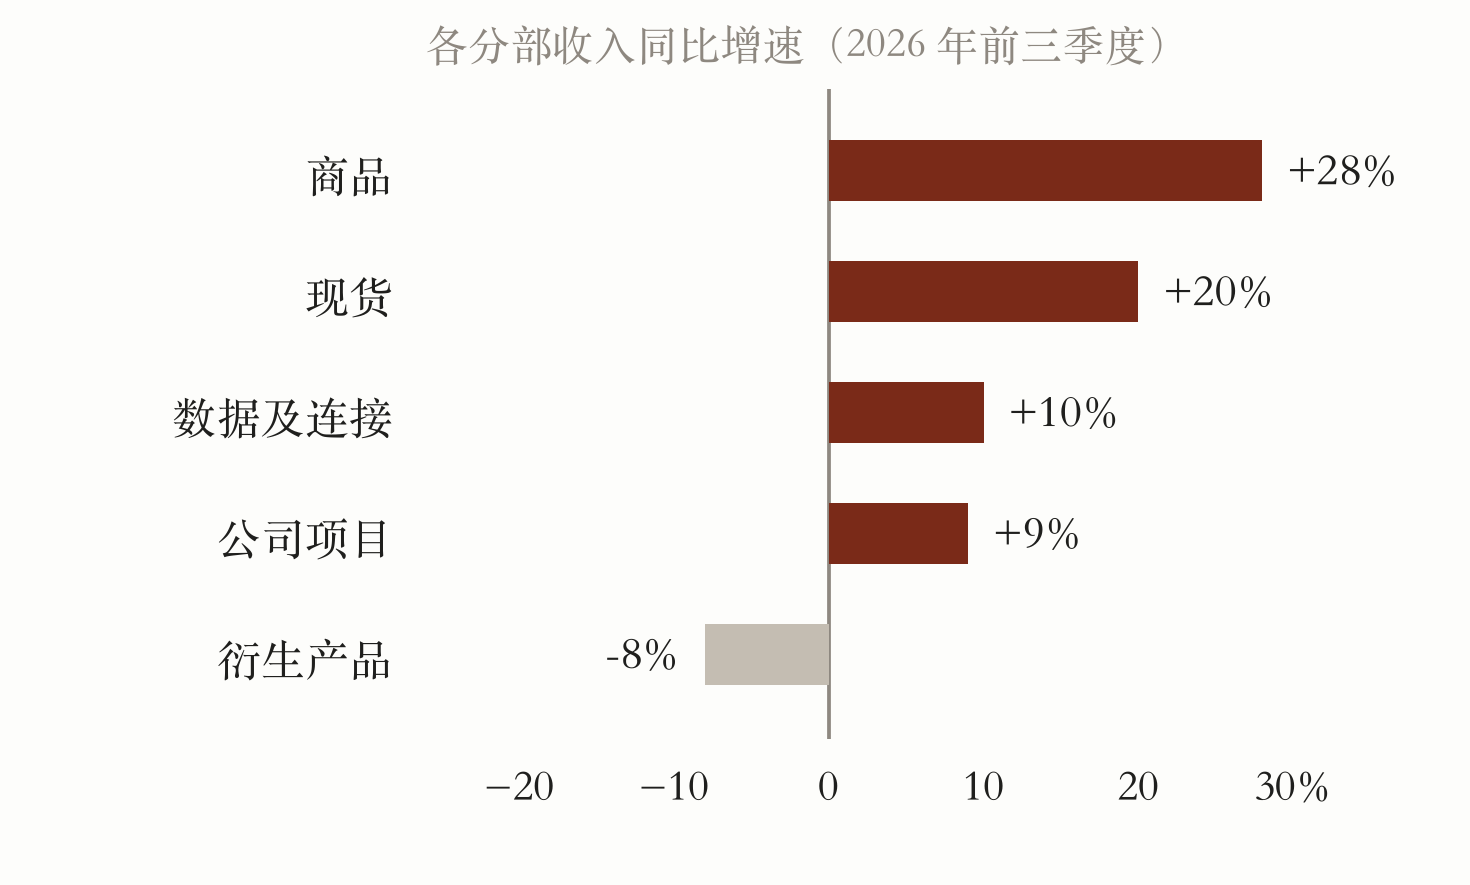
按分部看,现货 133 亿港元贡献过半、同比增 20%,商品 29 亿(+28%)、数据及连接 18 亿(+10%)、公司项目 16 亿(+9%)维持正增长,只有衍生产品 49 亿(-8%)为负;这也是成交回落时收入降幅小于现货降幅的原因。11 月 10 日港交所收报 386.4 港元。
来源:港交所 2026 年三季报(经富途牛牛、券商研报整理)|2026 年前三季度
来源:港交所 2026 年三季报|2026 年前三季度
真正的账单落在发行人身上。据不完全统计,年内已有近 20 家 A 股公司终止赴港:三只松鼠、汉得信息、博瑞医药、拉卡拉等终止申报,歌尔股份、东诚药业、蓝色光标等终止分拆。体量最大的是欣旺达——2025 年 7 月 30 日递交 H 股申请、此后两次因满六个月失效,10 月 28 日董事会审议通过终止 H 股发行上市。同一天,公司公告小米旗下瀚星创投拟出资 17 亿元增资子公司欣旺达动力,后者不再纳入合并报表。
两条公告放在一起,是一个时代的注脚:当公开市场定价低于私募市场定价,融资就从 IPO 转回股权转让。对发行人,少了一次敲锣、多了一次估值保护;对市场,少了一个标的,也少了一次定价发现。
07门没关,只是门框收窄了
把所有数据连起来,容易得出“港股 IPO 冰封”的结论。但十一月第一周的画面并不支持:11 月 10 日三大指数集体收涨、恒生科技领跑,半导体与算力硬件、光模块、大模型应用股领涨——刚挂牌的芯德半导体涨超 28%,天数智芯涨超 15%,群核科技涨超 25%,智谱、中科闻歌涨超 11%。同一周,远信储能、登临科技、新荷花、一微科技、宏芯宇、国星宇航陆续挂牌,其中远信储能首日开盘涨 114.72%。
所以这不是全面退潮,而是一次分层。曾文元的观察是,AI 大模型、AI 硬件以及 PCB、芯片、存储这类产业链标的融资环境相对更宽;相比之下 Biotech 医药、机器人相关公司上市节奏偏慢。更准确的说法或许是:同一条赛道上,第一家是稀缺,第五家是供给——破发的不是行业,是排队。
定价逻辑本身也在切换:从赛道概念驱动,转向更看重盈利兑现、估值安全边际与长期资金背书。发行价上限不再由可比公司的历史高点决定,而由基石名单的厚度决定;时间也不再是朋友,排队三年消化不掉的存量,最终会以更低定价出现在市场上。
这就是定价权转移的完整含义:不是价格跌了多少,而是决定价格的人换了。过去由发行人与保荐人定上限,如今由买方的接受度定上限,中间那道撤单与破发的落差,就是转移过程中的摩擦成本。
08哪些是承销能力,哪些只是家数红利
判别式只有一条:同样一门生意,在供给收缩的年份还能做成的,是能力;只在挂牌家数创新高时成立的,是红利。
能力项写在集中度里。2026 年前三季度 44 家上市券商合计投行业务手续费净收入 316.61 亿元、同比 +26.7%,前五家合计 190.52 亿元、占 60.2%,前十名占 73.9%;中金前三季度港股 IPO 保荐规模 849.33 亿港元、保荐 36 家,两项均居首位,A 股 IPO 承销募资 679.75 亿元亦列第一(财联社,2026-11-05,据上市券商 2026 年三季报统计)。撤单出现、家数预期下修的同时份额还在向头部收敛,说明这是项目获取与定价能力,不是水涨船高。
红利项写在总额里。前三季度 116 家挂牌、募资 3,884 亿港元,家数增 68%、募资额增 106%(德勤、第一财经 2026-11-08 口径)——这是发行窗口给出的分母。同一组数据里,前十大拿走约 1,783 亿港元、占 45.9%,40 家公司合计只占 5.7%。家数扩张期,尾部也能分到座位;一旦 41 天的递表空窗延续,尾部先失去生意,头部只是收入确认后移。判断方法很直接:把“家数 +68%”这一项抽走,谁还剩正增长,谁的收入属于能力。
最容易被误记成能力的是中签率与打新收益。年内 9 家公募出现在港股 IPO 打新名单上,涉及 17 只港股、耗资超 17 亿港元,已有项目浮亏;截至 6 月 10 日,年内 65 家新股中 7 家首日破发、约占 11%,而上市满三个月的 28 家中 12 家破发、升至 43%(第一财经 2026-11-08)。同一批资产,首日收益是发行折价给的,三个月后才是定价能力给的——前者是红利,后者才是要考核的东西。
把这条线拉回发行端:撤单的五家公司并没有变差,它们只是拒绝用 2027 年的现金流去换 2026 年的估值。真正需要分辨的是,谁在为“门框收窄”重新定价,谁只是在等下一个窗口自动打开。
09弱价值洞察
- 行业上,收缩的是一级市场的供给节奏,不是需求本身。港股日均成交约 1,500 亿港元,11 月 9 日仅 1,737 亿港元、创约四周新低,这样的深度撑不起全球领先的上市家数;同一条赛道上,第一家是稀缺、第五家只是供给,行业排序已从“发行窗口”换到“承销与定价能力”。
- 经济上,承接力越来越取决于跨市场资金的相对收益,而非本地风险偏好。美联储维持 3.75% 至 4.00%、港元与美元息差反复,海外巨型 AI 企业 IPO 又抽走全球机构资金;南向在截至 2026 年 3 月的年度净流入 1.19 万亿港元之后,节奏受跨境监管约束,增量资金正在变回存量博弈。
- 基金与股票市场,收益的来源正从发行折让换成定价能力。年内 65 家新股首日破发约 11%,上市满三个月升至 43%——中签收益是折价给的,持有收益才是定价给的,以首日卖出为主的打新策略,收益中枢会随折让收窄同步下移。恒生科技年内跌超 21%、PE 与 PB 处 2010 年以来 33%、17% 分位,反映的是这种重新定价,而非单纯的风险偏好回落。
10数据来源
注释
- 曾文元:安永华明会计师事务所华南区科技、媒体和电信业(TMT)审计服务主管合伙人。上述判断见其 2026 年 10 月底至 11 月初就港股新股延迟发行、撤回 H 股申请接受媒体采访时的表述,转引自界面新闻(2026-11-06)、网易财经(2026-10-29)报道。
- 温天纳:博大资本国际行政总裁。上述判断见其 2026 年 10 月就港股 IPO 供给收缩与市场承接力接受媒体采访时的表述,转引自证券时报、今日头条(2026-10-27)报道。
- 黄立冲:汇生国际资本总裁。上述判断见《赴港 IPO 降速“换挡”》报道,界面新闻、东方财富网(2026-10-29)。
数据来源与链接
- 融中财经/港股 IPO 大撤单(新浪财经转载),2026-11-09。
- 新浪财经/新浪 IPO 热点小时报(14 时),2026-11-09。
- 经济日报/前三季度港股 IPO 募资超 3,800 亿港元(Wind 数据),2026-10-06。
- 香港交易所/2026 年前三季度业绩(经富途牛牛整理)。
- 长桥证券/赴港 IPO 降速“换挡”(援引界面新闻、LiveReport 大数据),2026-10-29。
- 环球网/年内港股 IPO 融资创出新高,基石投资转向审慎,2026-10-28。
- 新华社/港股 10 日涨 0.44% 收报 24557.04 点,2026-11-10。
- 中国基金报/港股集体收涨;金融股强势,汇丰控股涨超 4% 领涨恒指,2026-11-10。
- 财联社/港股风向标:全球“AI 逆风”余震不断,2026-11-09。
- 财联社/中金拿下投行净收入第一,前三季度券商投行业务格局深度重写,2026-11-05。
- 财联社/越跌越买,资金逆势加仓恒生科技 ETF,谁在行动?,2026-09-28。
- 证券时报/QDII 港股打新热潮,谁最赚钱?,2026-06-12。
- 第一财经/A+H 公司 40 家中 34 家破发(经财经头条转载),2026-11-08。
- 香港证监会/Year in Review 2025-26(南向资金与互联互通数据)。
- 毕马威/香港 IPO 市场统计(2026 年 1 至 9 月,116 家、约 3,880 亿港元)。
- F金融/一周全球金融热点透视(美联储议息与央行隔夜逆回购常态化),2026-11-03。
说明:文中“破发率”存在首日口径、三个月口径与最新价口径之别,已在图表与正文逐处标注;募资口径同时列出 Wind、港交所与毕马威三组数据,差异源于统计范围与是否含超额配售。
读者留言
还没有留言。第一条,留给你。